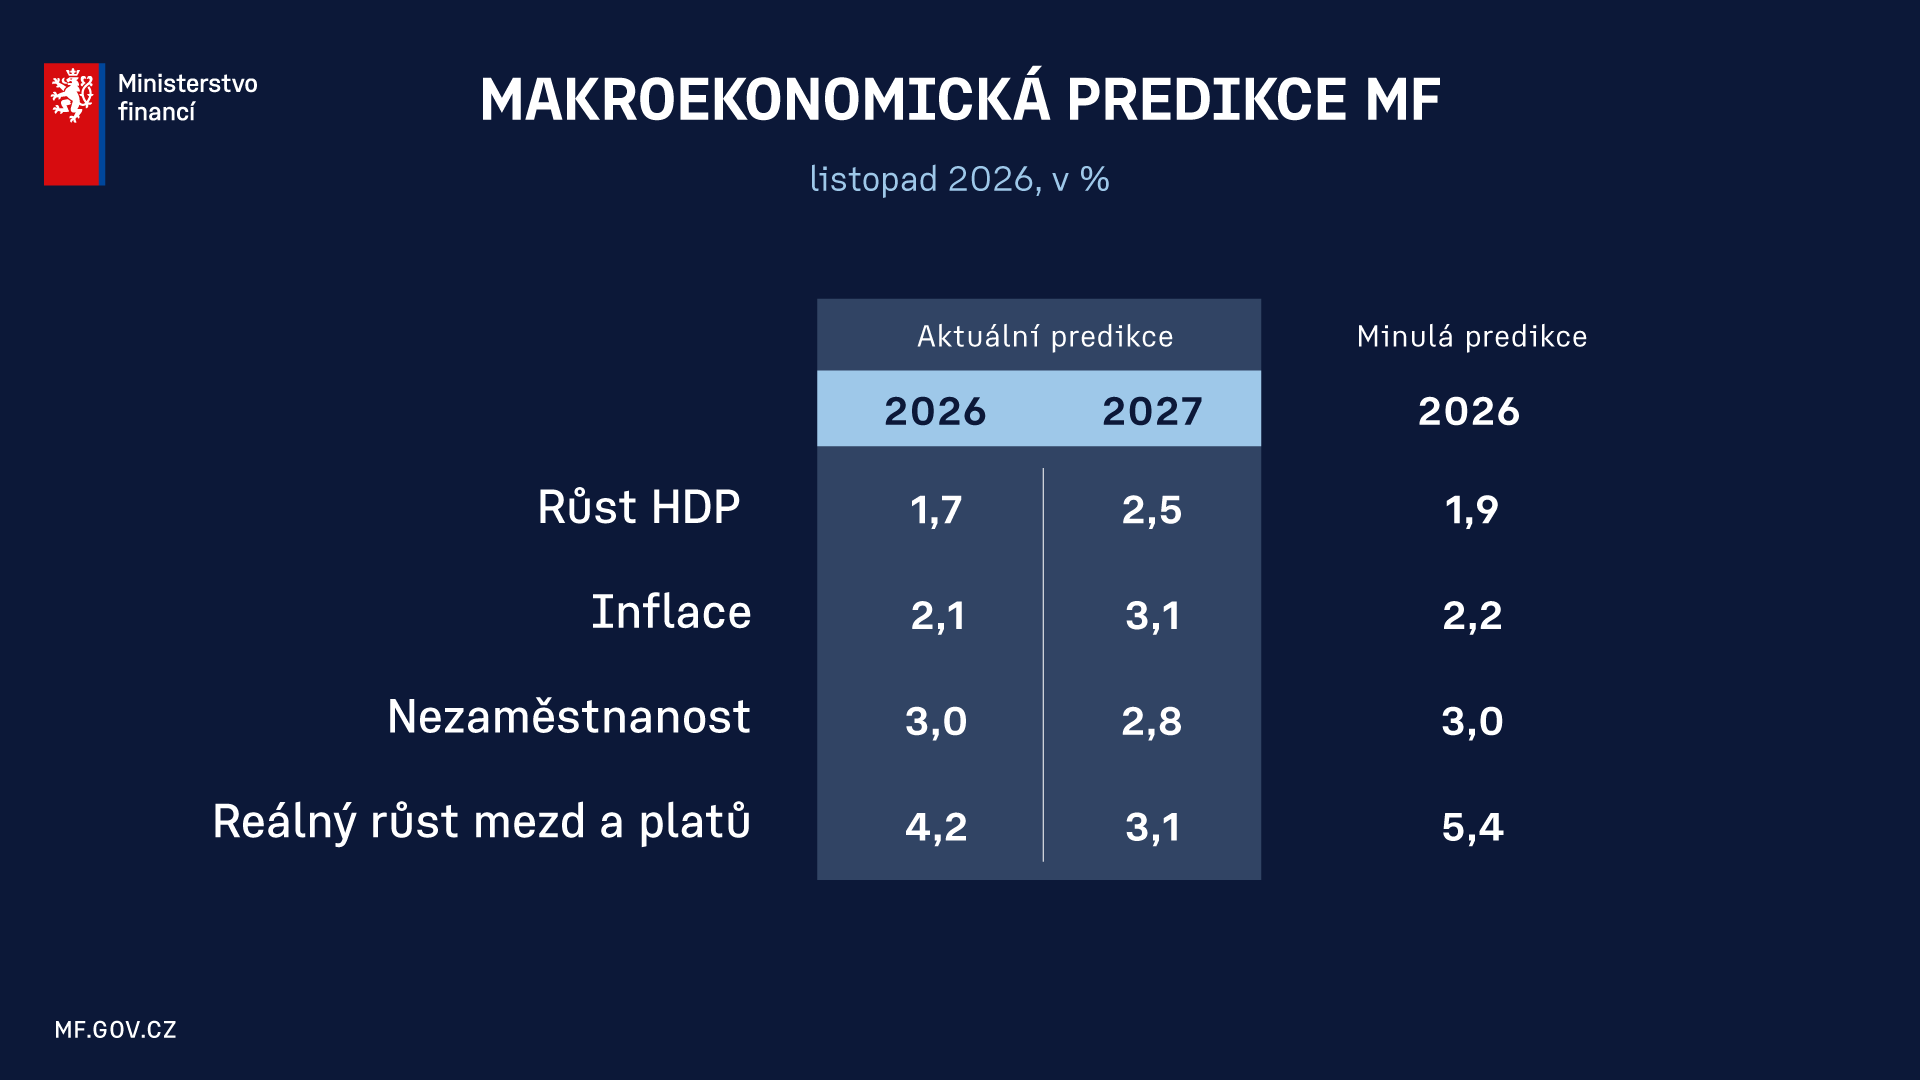
Ekonomika by v roce 2027 měla růst o 2,5 %
Růst ekonomiky bude těžit zejména ze zvyšující se spotřeby domácností, kterou bude v obou letech podporovat růst reálných příjmů. Významným zdrojem letošního růstu jsou také fixní investice. V příštím roce celkový růst ekonomiky zrychlí díky pomalejšímu úbytku zásob a také vývozu, který by měl těžit z oživení zahraniční poptávky a postupného zmírňování omezení v dodavatelských řetězcích. Rostoucí domácí poptávka současně podpoří dovoz a příspěvek zahraničního obchodu k růstu HDP zůstane v obou letech záporný.
Letošní inflaci tlumí převedení financování podporovaných zdrojů energie na státní rozpočet, pokles cen potravin, silnější koruna a restriktivní měnová politika. Dopad vyšších cen ropy na ceny u čerpacích stanic zmírňují regulace cen pohonných hmot a dočasné snížení spotřební daně z motorové nafty. K růstu spotřebitelských cen přispívají také rostoucí mzdy a náklady na bydlení. Lze předpokládat, že v roce 2027 se do cen elektřiny a plynu promítne předchozí zdražení na velkoobchodních trzích a obnoví se růst cen potravin. Cenové tlaky budou nadále udržovány růstem výdělků zaměstnanců a nákladů na vlastnické bydlení.
Míra nezaměstnanosti by měla letos v průměru dosáhnout 3,0 % a v roce 2027 klesnout na 2,8 %. Zaměstnanost roste zejména ve službách a stavebnictví, zatímco zpracovatelský průmysl její růst mírně tlumí. V řadě odvětví a profesí přetrvává nedostatek pracovníků, který podporuje růst mezd a platů. Reálné výdělky by měly růst v obou letech.
Běžný účet platební bilance by měl letos vykázat schodek 0,2 % HDP a v příštím roce 0,5 % HDP. K letošnímu zhoršení přispívají vyšší dovoz v důsledku silnější domácí poptávky, dražší dovážené energie a omezení na straně vývozu. V příštím roce by se měl dále snížit přebytek obchodu se zbožím a prohloubit schodek bilance prvotních důchodů. Lepší bilance služeb tyto vlivy vyrovná jen částečně.
Schodek sektoru vládních institucí by měl letos dosáhnout 2,8 % HDP a v roce 2027 vzrůst na 3,5 % HDP. K letošnímu meziročnímu zhoršení přispívá zejména pomalejší růst příjmů po skončení účinnosti daně z neočekávaných zisků, převedení financování podporovaných zdrojů energie na stát a opakované dočasné snížení spotřební daně z motorové nafty. Dluh sektoru vládních institucí by měl letos dosáhnout 45,8 % HDP a v příštím roce vzrůst na 47,4 % HDP.
Výhled světové ekonomiky nadále zatěžuje konflikt na Blízkém východě. Narušení produkce a přepravy energetických surovin zvyšuje náklady podniků, oslabuje kupní sílu domácností a zvyšuje nejistotu při rozhodování o investicích. Základní scénář počítá s postupným zmírňováním konfliktu a obnovou dodávek ropy a zemního plynu, kterou ale budou zpomalovat škody na infrastruktuře a přetrvávající bezpečnostní rizika. Ceny energetických surovin by měly postupně klesat, zůstanou však citlivé na vývoj konfliktu.
Rizika predikce jsou v úhrnu vychýlena směrem k nižšímu hospodářskému růstu a vyšší inflaci. Nejvýznamnějším rizikem je další eskalace konfliktu na Blízkém východě, která by mohla narušit dodávky energií a zvýšit jejich ceny. Relativně nízká naplněnost evropských zásobníků plynu zvyšuje citlivost trhu na výpadky dodávek a chladnější zimu. Další rizika souvisejí s bezpečnostní situací v Evropě, obchodní politikou, vývojem evropského automobilového průmyslu a případným zpřísněním finančních podmínek. Příznivě by naopak mohlo působit rychlejší zmírnění geopolitického napětí nebo výraznější oživení investic v Německu.
| 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2026 | 2027 | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Aktuální predikce | Minulá predikce | |||||||||
| Nominální hrubý domácí produkt | mld. Kč, b.c. | 6 308 | 7 050 | 7 660 | 8 069 | 8 573 | 8 957 | 9 527 | 8 969 | 9 531 |
| růst v %, b.c. | 8,2 | 11,8 | 8,6 | 5,3 | 6,2 | 4,5 | 6,4 | 4,6 | 6,3 | |
| Reálný hrubý domácí produkt | růst v %, s.c. | 4,0 | 2,8 | 0,0 | 1,3 | 2,6 | 1,7 | 2,5 | 1,9 | 2,4 |
| Spotřeba domácností | růst v %, s.c. | 4,2 | 0,5 | -2,6 | 2,4 | 2,7 | 2,8 | 2,7 | 2,7 | 2,6 |
| Spotřeba vládních institucí | růst v %, s.c. | 1,5 | 0,4 | 3,2 | 3,1 | 2,2 | 1,6 | 2,3 | 1,7 | 2,3 |
| Tvorba hrubého fixního kapitálu | růst v %, s.c. | 6,7 | 6,3 | 4,2 | -2,3 | 3,1 | 5,4 | 2,5 | 4,7 | 2,7 |
| Příspěvek čistých vývozů k růstu HDP | p.b., s.c. | -2,8 | -0,3 | 2,6 | 0,9 | -0,6 | -0,3 | -0,3 | -0,3 | -0,4 |
| Příspěvek změny zásob k růstu HDP | p.b., s.c. | 2,8 | 1,2 | -3,0 | -0,7 | 0,7 | -1,1 | 0,3 | -0,7 | 0,3 |
| Deflátor HDP | růst v % | 4,0 | 8,7 | 8,6 | 4,0 | 3,5 | 2,8 | 3,8 | 2,7 | 3,7 |
| Míra inflace spotřebitelských cen | průměr v % | 3,8 | 15,1 | 10,7 | 2,4 | 2,5 | 2,1 | 3,1 | 2,2 | 2,7 |
| Zaměstnanost (národní účty) | růst v % | 1,0 | 1,0 | 1,6 | 0,6 | 1,3 | 1,4 | 0,3 | 0,8 | 0,1 |
| Míra nezaměstnanosti (VŠPS) | průměr v % | 2,8 | 2,2 | 2,6 | 2,6 | 2,8 | 3,0 | 2,8 | 3,0 | 2,8 |
| Objem mezd a platů (dom. koncept) | růst v %, b.c. | 7,2 | 9,1 | 8,8 | 6,1 | 7,3 | 7,4 | 6,6 | 7,8 | 6,2 |
| Saldo běžného účtu | % HDP | -2,1 | -4,7 | -0,1 | 1,7 | 0,7 | -0,2 | -0,5 | -0,4 | -0,4 |
| Saldo sektoru vládních institucí | % HDP | -5,0 | -3,0 | -3,7 | -2,0 | -2,2 | -2,8 | -3,5 | -2,7 | . |
| Dluh sektoru vládních institucí | % HDP | 40,7 | 42,5 | 42,2 | 43,2 | 44,2 | 45,8 | 47,4 | 45,8 | . |
| Předpoklady: | ||||||||||
| Měnový kurz CZK/EUR | 25,6 | 24,6 | 24,0 | 25,1 | 24,7 | 24,3 | 24,2 | 24,3 | 24,1 | |
| Dlouhodobé úrokové sazby | % p.a. | 1,9 | 4,3 | 4,4 | 4,0 | 4,3 | 4,9 | 4,9 | 4,7 | 4,7 |
| Ropa Brent | USD/barel | 71 | 101 | 82 | 81 | 69 | 100 | 94 | 86 | 73 |
| HDP eurozóny | růst v %, s.c. | 6,4 | 3,7 | 0,5 | 1,2 | 1,3 | 1,1 | 1,3 | 0,9 | 1,4 |
Pozn.: Srovnání s Makroekonomickou predikcí České republiky MF ČR ze srpna 2026.
Zdroj: ČNB, ČSÚ, Eurostat, U. S. Energy Information Administration. Výpočty a predikce MF ČR